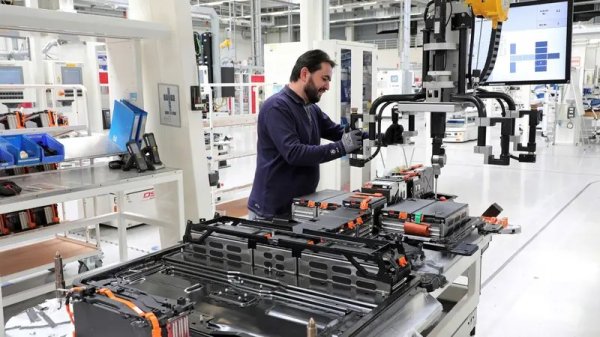
Bateria a devenit una dintre cele mai importante componente ale automobilului electric, atât din perspectiva costurilor de producție, cât și a performanțelor și autonomiei. În același timp, fabricarea celulelor și a materialelor necesare acestora reprezintă o miză industrială majoră.
Pentru constructorii europeni, provocarea nu mai constă exclusiv în dezvoltarea unor automobile electrice competitive, ci și în asigurarea unui lanț de aprovizionare capabil să susțină producția pe termen lung.
În acest context, Uniunea Europeană pregătește noi reguli destinate stimulării producției locale, iar industria auto și organizațiile specializate în mobilitate electrică au ajuns la concluzii diferite privind capacitatea Europei de a respecta aceste cerințe.
Industrial Accelerator Act: mai multă producție în Uniunea Europeană
Discuțiile sunt legate de proiectul legislativ Industrial Accelerator Act (IAA), prezentat în martie și aflat în dezbatere la nivelul instituțiilor europene și al statelor membre. Inițiativa urmărește consolidarea competitivității industriale și stimularea investițiilor în capacități de producție din Uniunea Europeană.
Pentru sectorul auto, una dintre prevederile importante vizează introducerea unor criterii de conținut local, cunoscute sub denumirea de Local Content. Acestea ar acorda prioritate automobilelor electrice fabricate în Uniunea Europeană în anumite programe de achiziții publice și de finanțare.
În cazul bateriilor de tracțiune, proiectul prevede cerințe specifice privind originea componentelor și valoarea adăugată realizată pe teritoriul UE. Obiectivul este dezvoltarea unui ecosistem industrial european mai puternic, care să includă nu doar asamblarea automobilelor, ci și producția componentelor esențiale.
Există însă o diferență importantă între obiectivul politic și capacitatea efectivă a industriei de a-l îndeplini. Tocmai această diferență a generat dezbaterea dintre ACEA și Transport & Environment.
ACEA avertizează asupra unui posibil deficit de baterii europene
Asociația Constructorilor Europeni de Automobile a publicat o analiză privind capacitatea lanțului european de aprovizionare cu baterii de a respecta viitoarele cerințe de conținut local. Concluzia ACEA este că există un decalaj semnificativ între necesarul industriei și capacitățile de producție disponibile sau planificate.
Unul dintre argumentele principale privește durata dezvoltării unei fabrici de baterii. Potrivit asociației, între anunțarea unui proiect și atingerea capacității industriale maxime poate trece aproape un deceniu. Aceasta înseamnă că investițiile inițiate în prezent ar putea să nu ajungă la producția nominală înainte de aproximativ 2035.
În consecință, ACEA solicită o introducere graduală a cerințelor de conținut local și termene suplimentare de adaptare, în special pentru celulele de baterii și materialele active utilizate în catozi. Din perspectiva constructorilor, o aplicare prea rapidă a regulilor ar putea crea dificultăți de aprovizionare și ar limita flexibilitatea industrială.
Transport & Environment: capacitatea de producție ar putea fi suficientă
Transport & Environment prezintă însă o interpretare diferită. Potrivit analizei organizației, Europa ar putea produce suficiente celule de baterii pentru a acoperi, până în 2030, necesarul automobilelor electrice vizate de programele de sprijin analizate.
Este importantă această delimitare. Studiul nu afirmă că producția europeană va acoperi automat întreaga cerere de baterii pentru toate automobilele electrice comercializate în Uniunea Europeană. Estimarea se referă la segmentele relevante pentru mecanismele de finanțare și achiziții publice discutate în cadrul proiectului legislativ.
T&E consideră că, încă din 2027, producția europeană de celule ar putea acoperi integral necesarul automobilelor de companie beneficiare ale programelor de sprijin și o parte semnificativă din cererea corespunzătoare automobilelor private subvenționate. Până în 2030, ambele categorii ar putea fi aprovizionate cu celule produse în UE.
Există însă o condiție esențială: trebuie realizate inclusiv proiectele industriale cărora T&E le atribuie o probabilitate medie de implementare. Prin urmare, concluzia este una condiționată de materializarea investițiilor, nu o garanție privind capacitățile care vor fi efectiv disponibile.
Un sfert dintre proiectele anunțate au fost anulate sau suspendate
Deși analiza T&E este mai optimistă decât cea a ACEA în privința disponibilității celulelor, organizația recunoaște dificultățile cu care se confruntă industria europeană. Potrivit studiului, aproximativ 25% din capacitățile de producție anunțate începând cu 2022 au fost anulate sau suspendate.
Germania se numără printre țările afectate puternic. T&E estimează că portofoliul proiectelor germane de producție a celulelor, raportat la orizontul anului 2035, s-a redus la jumătate. Printre exemplele menționate se află proiectul Automotive Cells Company (ACC) de la Kaiserslautern și închiderea activităților Cellforce de către Porsche.
La nivel european, dificultățile întâmpinate de Northvolt au alimentat, de asemenea, întrebările privind capacitatea continentului de a construi o industrie competitivă a bateriilor. Iar aceste evoluții arată că anunțarea unei investiții nu echivalează cu existența unei fabrici funcționale.
Volkswagen PowerCo, un exemplu de investiție industrială concretizată
În paralel cu proiectele anulate sau suspendate, Europa înregistrează și investiții care ajung în etapa de producție. Un exemplu menționat de T&E este PowerCo, divizia de baterii a Grupului Volkswagen.
Compania a inaugurat prima sa fabrică de celule la Salzgitter, în Germania, în decembrie 2025. Pe măsură ce producția va crește, unitatea ar urma să contribuie la dezvoltarea valorii adăugate locale și la consolidarea lanțului european de aprovizionare.
Importanța unor asemenea proiecte depășește simpla producție a celulelor. Fabricile pot genera cerere pentru materiale, echipamente industriale, servicii de inginerie și activități de cercetare și dezvoltare.
Totuși, capacitatea nominală a unei uzine nu trebuie confundată cu volumul efectiv produs în primii ani de funcționare. Creșterea producției este un proces gradual, dependent de stabilitatea proceselor industriale, randament și disponibilitatea materialelor.
Peste 85% din capacitatea activă aparține companiilor din afara Europei
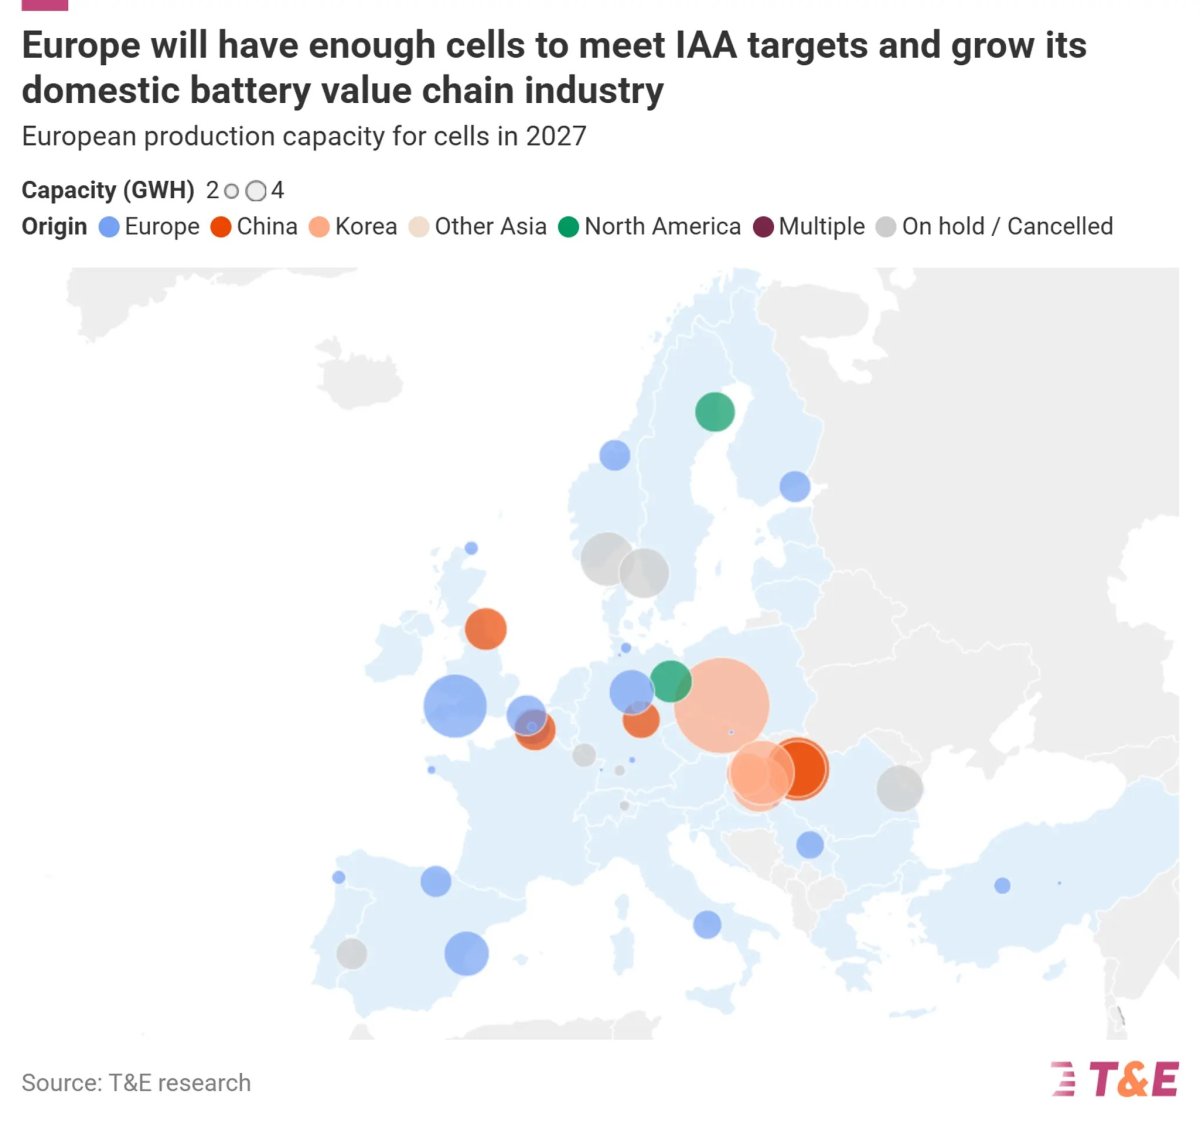
Una dintre cele mai interesante concluzii ale studiului privește structura proprietății capacităților de producție. Potrivit T&E, peste 85% din capacitatea activă de producție a celulelor din Europa este controlată de companii neeuropeene.
Producătorii sud-coreeni reprezintă aproximativ 72% din producție, conform datelor prezentate de organizație. Printre actorii importanți se numără LG Energy Solution, Samsung SDI și SK On, cu operațiuni industriale în Polonia și Ungaria.
Un alt producător relevant este compania chineză CATL, care operează o fabrică la Arnstadt, lângă Erfurt, în Germania. CATL dezvoltă și o a doua unitate europeană la Debrecen, în Ungaria, unde, potrivit informațiilor analizate, a început producția de test.
Aceste exemple evidențiază o particularitate a industriei europene de baterii: o parte importantă a capacității industriale se află în UE, dar aparține unor companii cu sediul în Asia.
”Made in EU” nu înseamnă neapărat producător european
Din perspectiva criteriilor Made in EU discutate în proiectul legislativ, distincția este esențială. Regulile de conținut local analizate se concentrează asupra locului în care sunt fabricate componentele, nu asupra țării de origine a companiei care deține fabrica. Prin urmare, celulele produse în Polonia, Ungaria sau Germania de un constructor sud-coreean ori chinez pot contribui la îndeplinirea criteriilor de producție locală.
Această abordare reflectă o realitate a industriei auto contemporane: lanțurile de aprovizionare sunt internaționale, iar investițiile străine joacă un rol important în dezvoltarea capacităților europene. Pentru Uniunea Europeană, producția locală poate aduce locuri de muncă, investiții și o disponibilitate mai mare a componentelor, chiar dacă proprietarul fabricii nu este o companie europeană. Totuși, existența producției pe teritoriul UE nu elimină automat toate dependențele externe.
Materiile prime, precursorii chimici, anumite echipamente și tehnologiile de procesare pot proveni în continuare din alte regiuni. Iar analiza T&E identifică tocmai aceste segmente drept unele dintre cele mai vulnerabile.
Materialele pentru catozi, o problemă mai dificilă decât producția celulelor
Fabricarea unei baterii presupune mai multe etape industriale, iar existența unei uzine de celule nu garantează că toate materialele utilizate provin din Europa. Studiul T&E identifică diferențe importante între capacitățile anunțate și cele considerate realizabile pentru materialele active ale catozilor.
În cazul CAM (Cathode Active Material), proiectele anunțate pentru 2030 însumează o capacitate anuală de aproximativ 529.000 de tone. După ajustarea estimărilor în funcție de probabilitatea realizării fiecărui proiect, T&E consideră că numai aproximativ 177.000 de tone anual reprezintă o capacitate realistă pentru acel orizont. Diferența este considerabilă și sugerează că producția materialelor pentru catozi ar putea avansa mai lent decât dezvoltarea fabricilor de celule.
Situația este și mai incertă în cazul pCAM, materialele precursoare utilizate pentru fabricarea materialelor active ale catozilor. Proiectele anunțate corespund unei capacități echivalente de producție a celulelor de 552,6 GWh. Dintre acestea, T&E consideră probabilă realizarea unei capacități echivalente de numai 217,9 GWh până în 2030.
Aceste cifre evidențiază de ce discuția despre independența europeană în domeniul bateriilor nu poate fi redusă la numărul de gigafabrici construite.
T&E solicită reguli suplimentare pentru materialele bateriilor
Pe baza concluziilor sale, Transport & Environment recomandă menținerea cerințelor prevăzute de Industrial Accelerator Act pentru celulele de baterii și materialele active ale catozilor. În plus, organizația propune introducerea unor cote minime de conținut local pentru materialele precursoare ale catozilor și materialele active ale anozilor, începând cu 2032. Argumentul T&E este că simpla existență a unei cereri europene pentru automobile electrice nu garantează dezvoltarea automată a tuturor etapelor lanțului industrial.
Xavier Sol, director pentru investiții sustenabile și baterii în cadrul T&E, consideră că industria europeană are nevoie de mecanisme care să stimuleze cererea pentru componente produse local, în condițiile unei concurențe puternice din Asia. La rândul său, Susanne Goetz, consilier principal pentru electromobilitate în cadrul T&E Germania, susține că investițiile în baterii ar trebui să ocupe un loc mai important în strategia industrială germană.
Aceste poziții reflectă perspectiva organizației asupra politicilor industriale necesare. Constructorii auto, reprezentați de ACEA, pun accentul pe riscurile unor termene prea restrictive și pe timpul necesar dezvoltării noilor capacități.








You must be logged in to post a comment Login